Dernière mise à jour le 06/10/2026
Avec l’entrée en vigueur progressive de la réforme de la facturation électronique de 2026, les entreprises françaises doivent repenser la manière dont elle émettent et reçoivent leurs factures. Mais concrètement, comment se déroule le cycle de vie d’une facture électronique dans ce nouveau cadre réglementaire ? Voici les grandes étapes à connaître.
Le cycle de vie d’une facture électronique
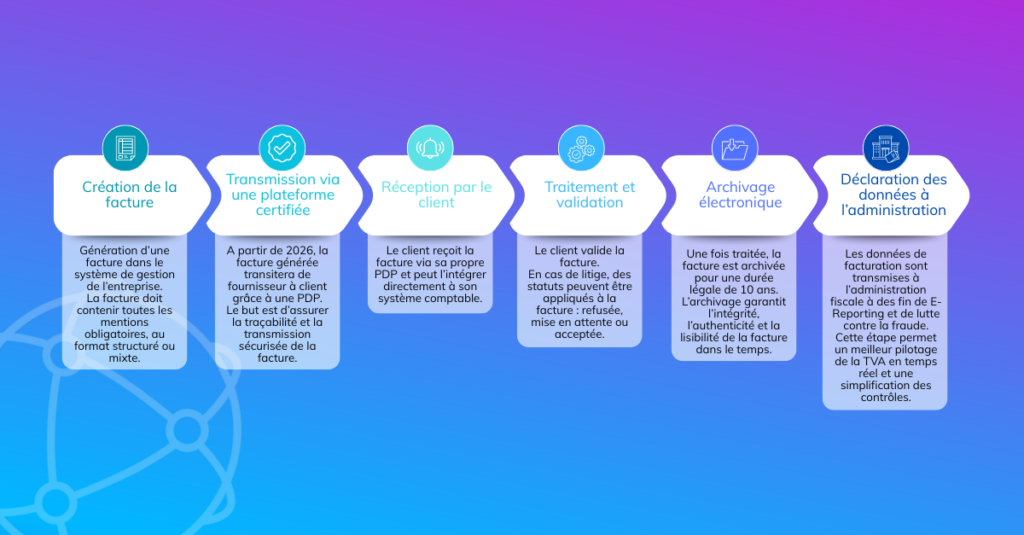
Création de la facture
Le cycle de vie d’une facture électronique commence par sa génération dans le système de gestion de l’entreprise (ERP, logiciel comptable, etc..). La facture doit contenir toutes les mentions obligatoires (TVA, numéro SIREN, date, numéro unique, etc…), et s’échanger dans l’un des trois formats structurés du socle réglementaire (Factur-X, UBL, CII).
L’objectif ici est de produire une facture conforme aux normes de l’administration fiscale.
Transmission via une plateforme certifiée
A compter de septembre 2026, les factures ne seront plus envoyées directement de fournisseur à client. Elles transiteront par une Plateforme Agréée.
- Le fournisseur doit alors choisir une PA pour envoyer ses factures et être en totale conformité avec la réforme 2026.
- La PA du fournisseur vérifie la conformité des données et transmet la facture à la PA du destinataire (client).
- Chaque facture reçue via votre PA passe ainsi un second niveau de contrôles.
- Les données partagées sont, en parallèle, partagées à l’administration fiscale française par les PA.
Le but est d’assurer la traçabilité, la transmission sécurisée de la facture, et la remontée des informations à l’administration française.
Réception par le client
Le client reçoit la facture électronique via sa propre plateforme. Celle-ci peut intégrer automatiquement la facture dans son système comptable. Cette procédure permet ainsi de gagner du temps, de réduire les erreurs de saisie et donc permet une meilleure gestion de la trésorerie.
Traitement et validation
Le client valide la facture (vérification des montants, des livraisons, des conditions contractuelles, etc.). En cas de litige, des statuts peuvent être appliqués à la facture : refusée, mise en attente ou acceptée.
Archivage électronique
Une fois traitée, elle doit être archivée pour une durée légale de 10 ans par votre PA. L’archivage doit garantir l’intégrité, l’authenticité et la lisibilité de la facture dans le temps.
Votre Plateforme Agréée peut également vous proposer un service d’archivage à valeur probante ou partager les factures conformes à une solution d’archivage à valeur probant (SAE) que vous avez déjà en place chez vous.
Déclaration des données à l’administration
Dernière étape, mais cruciale : les données de facturation (montant HT, TVA, identifiants des parties, etc.) sont transmises à l’administration fiscale à des fin de E-Reporting et de lutte contre la fraude. Cette étape permet un meilleur pilotage de la TVA en temps réel et une simplification des contrôles.
Les statuts d’une facture électronique
Une facture électronique peut prendre plusieurs statuts au cours de son traitement. Ces statuts permettent de suivre son avancement et d’identifier rapidement les anomalies.
Les statuts obligatoires gérés par la PA
Certaines étapes du cycle de vie sont automatiquement prises en charge par la PA et doivent impérativement être suivies dans le cadre des flux réglementaires :
- 200 Déposée : La facture est déposée par la plateforme d’émission (PA-E), qui la transmet au PPF et la met à disposition de l’émetteur. Point de départ du cycle de vie.
- 213 Rejetée : Rejet technique de la facture par une plateforme, à l’émission ou à la réception ; ce statut est transmis au PPF.
Statuts obligatoires à gérer côté éditeur
D’autres statuts, bien que ne relevant pas du socle PA, doivent être gérés par l’éditeur selon son rôle dans le cycle et partagés à la PA :
- Factures client (émission) :
- 212 Encaissée. Le vendeur confirme l’encaissement du paiement. Ce statut est transmis au PPF et porte le montant encaissé et la taux de TVA associé.
- Factures fournisseurs (réception) :
- 210 Refusée. Le destinataire refuse explicitement la facture. Le statut est transmis au PPF.
Statuts optionnels gérés par le client utilisateur
Pour enrichir le suivi et permettre une meilleure automatisation comptable et opérationnelle, plusieurs statuts optionnels peuvent être utilisés. Ces statuts sont particulièrement utiles pour refléter l’état d’avancement dans le traitement peuvent être utilisés. Ces statuts sont particulièrement utiles pour refléter l’état d’avancement dans le traitement interne des factures :
- Factures Clients (émission) :
- 201 Emise par la plateforme : La plateforme d’émission confirme l’émission de la facture et la met à disposition de l’émetteur.
- 209 Complétée : Facture enrichie ou corrigée avec des informations complémentaires post-émission.
- 224 Demande de Paiement Direct : Demande de paiement direct, notamment dans un contexte de sous-traitance.
- 225 Affacturée : La facture est signalée comme affacturée.
- 226 Affacturée Confidentiel : Affacturage confidentiel : l’information n’est pas transmise à l’acheteur.
- 227 Changement de Compte à Payer : Changement de coordonnées bancaires de règlement de la facture.
- 228 Non Affacturée : La facture n’est finalement pas affacturée.
- Factures Fournisseurs (réception) :
- 202 Reçue de la plateforme : La plateforme d’émission confirme l’émission de la facture et la met à disposition de l’émetteur.
- 203 Mise à disposition : La facture est mise à disposition du destinataire par sa plateforme de réception.
- 204 Prise en charge : facture intégrée dans le circuit de traitement interne.
- 205 Approuvée / approuvée partiellement : validation totale ou partielle de la facture par les services concernés.
- 206 Approuvée partiellement : Le destinataire valide partiellement la facture.
- 207 En litige : contestation sur le contenu ou le montant de la facture.
- 208 Suspendue : traitement temporairement interrompu.
- 501 Irrecevable : La PA-R signale que la facture est irrecevable, avant tout traitement.
- En émission et/ou en réception :
- 211 Paiement transmis : L’acheteur indique avoir transmis le paiement de la facture.
- 214 Visée : Un agent mandaté (par l’acheteur ou le vendeur) appose son visa sur la facture.
- 220 Annulée : La facture est signalée comme annulée, suite à l’émission ou à la réception d’une facture rectificative.
- 221 ERREUR_ROUTAGE : La PA-R signale qu’elle n’est pas en charge de l’adresse de facturation électronique du destinataire.
Nous recommandons fortement d’utiliser ces statuts pour optimiser la gestion des flux, améliorer les délais de traitement et renforcer la traçabilité vis-à-vis des tiers et des autorités fiscales.
Les éditeurs doivent intégrer ces statuts et les interfacer avec les API de la PA pour assurer une remontée fluide des statuts aux parties prenantes.
Que faire si le statut de ma facture ne se met pas à jour ?
Un statut qui ne semble pas évoluer ne signifie pas nécessairement que votre facture est bloquée ou en erreur. Tous les statuts du cycle de vie ne sont pas obligatoires et toutes les Plateformes Agréées ne remontent pas nécessairement l’ensemble des statuts optionnels.
Dans le cadre de la réforme, les Plateforme Agréées doivent gérer et transmettre les statuts de cycle de vie obligatoires prévus par la réglementation. En revanche, les statuts optionnels dépendent notamment des fonctionnalités proposées par les plateformes et des informations transmises par les différents acteurs du processus.
Par exemple, une facture peut avoir été correctement transmise à la PA du destinataire et être valablement déclarée à l’administration, sans que les statuts suivants apparaissent immédiatement :
- 203, Mise à disposition : La PA du destinataire peut ne pas avoir encore transmis ce statut, ou ne pas le transmettre ;
- 204, Prise en charge : Ce statut dépend du traitement réalisé par le client ;
- 205, Approuvée : Il n’apparaît que si le client ou sa PA transmet cette information ;
- 210, Refusée : Il est transmis lorsqu’une facture est effectivement refusée par le destinataire.
Un statut absent ne signifie donc pas forcément une erreur
Il est important de distinguer l’absence d’un statut d’un blocage de la facture.
Par exemple, si votre facture a été transmise à la PA du destinataire et que le statut 202 Reçue par la PA est bien présent, la transmission côté émetteur est confirmée. L’absence immédiate du statut 203 Mise à disposition ne signifie pas que la facture n’a pas été reçue : la PA de destinataire peut simplement ne pas avoir encore remonté cette information, ou ne pas gérer ce statut dans ses échanges.
De la même manière, les statuts liés au traitement de la facture par l’acheteur (prise en charge, approbation, litige, etc.) ne peuvent apparaître que si le client les utilise et les transmet à sa PA.
Que faire dans ce cas ?
Avant de considérer la facture comme bloquée, il est donc recommandé de :
- Vérifier les derniers statuts disponibles et notamment ceux qui confirment la bonne transmission de la facture ;
- Attendre quelques instants lorsque la facture vient d’être envoyée : les différents échanges entre PA peuvent être réalisés à des moments différents et en parallèle ;
- Vérifier auprès de votre client si vous attendez un statut lié à son traitement de la facture ;
- Si l’absence d’un statut persiste ou si votre client indique ne pas avoir reçu la facture, contacter votre client afin de vérifier la bonne réception et la mise à disposition de la facture.
À retenir : Une facture peut être correctement émise et déclarée même si certains statuts de son cycle de vie ne sont pas encore visibles. Les statuts obligatoires doivent être traités dans le cadre réglementaire, tandis que les statuts optionnels dépendent des fonctionnalités des PA et du niveau de suivi choisi par le client.
Matrice des statuts
| Code | Statut légal | Porte sur | Obligatoire ? |
| 200 | Déposée | Emission | Obligatoire |
| 201 | Emise par la PA | Emission | Facultatif |
| 202 | Reçue par la PA | Réception | Facultatif |
| 203 | Mise à disposition | Réception | Facultatif |
| 204 | Prise en charge | Réception | Facultatif |
| 205 | Approuvée | Réception | Facultatif |
| 206 | Approuvée partiellement | Réception | Facultatif (motif obligatoire) |
| 207 | En litige | Réception | Facultatif (motif obligatoire) |
| 208 | Suspendue | Réception | Facultatif (motif obligatoire) |
| 209 | Complétée | Emission | Facultatif |
| 210 | Refusée | Emission | Obligatoire |
| 211 | Paiement transmis | Emission & Réception | Facultatif |
| 212 | Encaissée | Emission | Obligatoire |
| 213 | Rejetée | Emission & Réception | Obligatoire |
| 214 | Visée | Emission & Réception | Facultatif |
| 220 | Annulée | Emission & Réception | Facultatif |
| 221 | ERREUR_ROUTAGE | Emission & Réception | Facultatif (technique PA<-> PA) |
| 224 | Demande de Paiement Direct | Emission | Facultatif |
| 225 | Affacturée | Emission | Facultatif |
| 226 | Affacturée Confidentiel | Emission | Facultatif |
| 227 | Changement de Compte à Payer | Emission | Facultatif |
| 228 | Non Affacturée | Emission | Facultatif |
| 501 | Irrecevable | Réception | Facultatif (motif obligatoire) |
En résumé
La réforme de 2026 marque une étape déterminante dans la digitalisation des échanges commerciaux. En structurant le cycle de vie des factures électroniques et en imposant des statuts normalisés, elle transforme la facture en un véritable objet numérique traçable et sécurisé. Pour les entreprises, il ne s’agit pas seulement de se conformer à la réglementation, mais aussi de saisir une opportunité d’optimisation des processus comptables et financiers.
Vous souhaitez anticiper la réforme et garantir une mise en conformité sans stress ?
Faites appel à EsaLink, votre partenaire en dématérialisation. Notre solution, Hubtimize e-Invoicing vous accompagne à chaque étape du cycle de vie de la facture électronique, de la génération au e-Reporting, en passant par l’archivage légal (ou à valeur probante). Préparez votre entreprise dès maintenant et transformez cette transition réglementaire en véritable levier de performance.
Laisser un commentaire